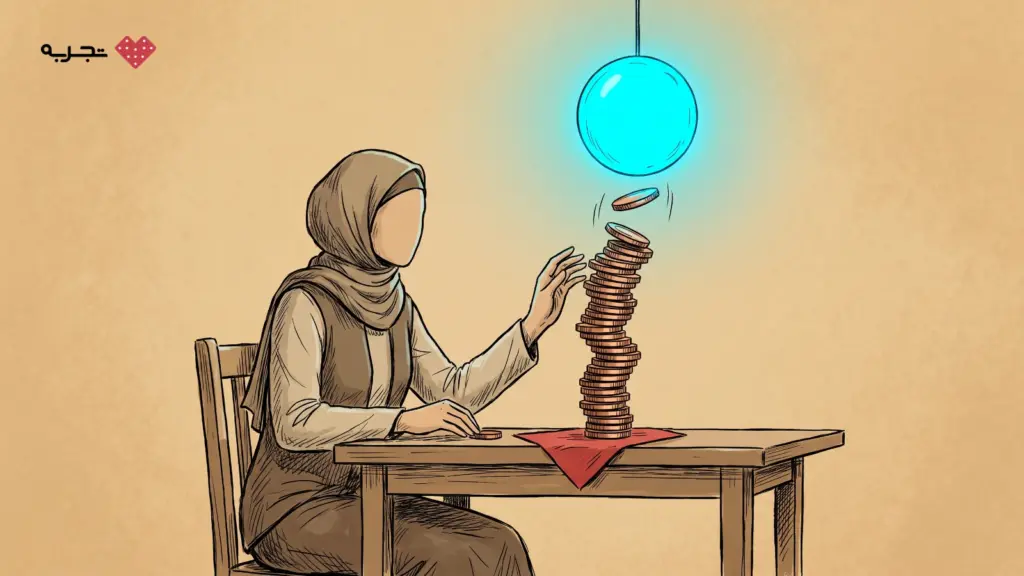
چرا مغز تشنه دوپامین در بیش فعالی به سمت خریدهای تکانشی میرود؟
مغز افراد دارای اختلال نقص توجه و بیش فعالی همواره در جستجوی دوپامین است. خریدهای تکانشی یکی از در دسترسترین راهها برای دریافت سریع این انتقالدهنده عصبی به شمار میرود. این رفتار هیجانی در واقع تلاشی ناخودآگاه برای جبران کمبود تحریکپذیری مغز است و ارتباطی با ضعف اراده ندارد.
روانکاوی به ما میآموزد که هر رفتار تکرارشوندهای، معنایی پنهان در خود دارد. در زمینه اختلال نقص توجه و بیش فعالی، خریدهای تکانشی صرفا یک خطای محاسباتی ساده نیستند. مغز این افراد به دلیل تفاوت در مسیرهای عصبی مرتبط با پاداش، همواره در جستجوی محرکهای جدید است. عمل خرید کردن، جستجو در فروشگاههای اینترنتی و باز کردن بستههای پستی، ترشح سریع و شدید دوپامین را به همراه دارد. این فرایند بیولوژیک باعث میشود که فرد برای لحظاتی احساس آرامش، تسلط و لذت کند.
مکانیسم پاداش و تنظیم هیجان
خریدهای برنامهریزی نشده اغلب در زمانهایی رخ میدهند که فرد احساس خستگی، بیحوصلگی یا فشار روانی میکند. در این لحظات، مغز برای خروج از وضعیت ناخوشایند، به ابزاری نیاز دارد که فورا حال او را تغییر دهد. کارت بانکی و ویترین مغازهها دقیقا همین کارکرد را ارائه میدهند. با این حال، رضایت حاصل از این رفتار بسیار موقتی است و به زودی جای خود را به احساس گناه و پشیمانی میدهد. چرخه خرید، پشیمانی و خرید مجدد، یکی از الگوهای رایجی است که مراجعان در اتاق درمان توصیف میکنند.
اگر این حوزه را دنبال میکنید، لازم نیست هر بار سر بزنید. خبردارشدن از مطلبهای تازهٔ این موضوع
- جستجوی تازگی (Novelty seeking) به عنوان یک محرک قوی عمل میکند.
- خرید کردن توهمی از کنترل بر محیط را به فرد القا میکند.
- لذت خرید بیشتر در فرایند جستجو و پرداخت است، نه در مالکیت کالا.
باید توجه داشت که این توصیفها نشاندهنده الگوهای رفتاری هستند و به معنای تشخیص قطعی برای همه افراد محسوب نمیشوند. روانشناس بالینی با بررسی دقیق تاریخچه زندگی مراجع، ریشههای این رفتارها را واکاوی میکند تا مشخص شود چه مقدار از این تکانشگری ریشه در ساختار عصبی دارد و چه مقدار از آن به مکانیزمهای دفاعی روان مرتبط است.
نقص کارکردهای اجرایی چگونه برنامهریزی مالی و پسانداز را مختل میکند؟
کارکردهای اجرایی مغز مسئولیت برنامهریزی، سازماندهی و آیندهنگری را بر عهده دارند. اختلال در این مهارتهای شناختی باعث میشود فرد نتواند پیامدهای بلندمدت تصمیمهای مالی خود را ارزیابی کند. در نتیجه پسانداز کردن به فعالیتی دشوار، مبهم و طاقتفرسا تبدیل میشود که اغلب به تعویق میافتد.
مدیریت پول نیازمند مجموعهای از مهارتهای شناختی پیچیده است که در روانشناسی تحت عنوان کارکردهای اجرایی شناخته میشوند. این کارکردها شامل حافظه کاری، بازداری رفتاری، خودتنظیمی هیجانی و درک زمان هستند. در ذهن فردی که با بیش فعالی درگیر است، این مهارتها با ظرفیت متفاوتی عمل میکنند. برای مثال، حافظه کاری ضعیف باعث میشود فرد فراموش کند که چه صورتحسابهایی در راه است یا چه مقدار پول در حساب خود دارد.
نزدیکبینی زمانی و چالش پسانداز
یکی از مفاهیم کلیدی در درک این وضعیت، نزدیکبینی زمانی (Time blindness) است. مفهوم زمان در ذهن افراد درگیر با این الگو، اغلب به دو دسته اکنون و نه اکنون تقسیم میشود. وقتی آینده برای مغز مفهومی مبهم و دور از دسترس باشد، کنار گذاشتن پول برای روز مبادا یا دوران بازنشستگی، معنای واقعی خود را از دست میدهد. مغز ترجیح میدهد پاداش قطعی و فوری در زمان حال را به پاداش احتمالی در آیندهای نامعلوم ترجیح دهد.
علاوه بر این، سازماندهی اسناد مالی، پیگیری هزینهها و ثبت درآمدها نیازمند توجه پایدار به جزئیات است. این فرایند برای سیستم عصبی فرد بسیار خستهکننده به نظر میرسد. به همین دلیل، تلاشهای اولیه برای ایجاد دفترچه بودجهبندی معمولا پس از چند روز رها میشوند و فرد دوباره به الگوهای مالی تصادفی خود بازمیگردد.
آیا تاخیر در پرداخت قبضها ریشه در ویژگیهای عصبشناختی دارد؟
تاخیر در پرداخت صورتحسابها یا رسیدگی به امور بانکی اغلب ناشی از دشواری در شروع کارهای خستهکننده است. مغز درگیر بیش فعالی از کارهایی که پاداش فوری ندارند فرار میکند. این رفتار اجتنابی باعث انباشته شدن بدهیها و ایجاد جریمههای مالی ناخواسته برای فرد میشود.
بسیاری از مراجعان گزارش میدهند که با وجود داشتن پول کافی در حساب بانکی، پرداخت قبضها را تا روز قطع شدن خدمات به تعویق میاندازند. این رفتار در نگاه اول ممکن است بیمسئولیتی تلقی شود، اما از منظر بالینی، نمونهای بارز از اهمالکاری مبتنی بر فلج اجرایی است. کارهایی مانند ورود به سامانه بانکی، وارد کردن رمز عبور و تایید پرداخت، مراحلی هستند که برای مغز نیازمند انرژی شناختی بالایی به نظر میرسند.
مالیات بیش فعالی چیست؟
در ادبیات روانشناسی مدرن، اصطلاحی به نام مالیات بیش فعالی (ADHD Tax) وجود دارد. این مفهوم به هزینههای پنهان و اضافهای اشاره میکند که فرد به دلیل الگوهای رفتاری خود مجبور به پرداخت آنها میشود. جریمههای دیرکرد کارت اعتباری، هزینه تمدید مجدد اشتراکهای فراموش شده، خرید دوباره وسایلی که در خانه گم شدهاند و دور ریختن مواد غذایی فاسد شده، همگی نمونههایی از این مالیات پنهان هستند.
این هزینههای مستمر نه تنها فشار اقتصادی زیادی به فرد وارد میکنند، بلکه بار روانی سنگینی نیز به همراه دارند. فرد مدام خود را بابت این اشتباهات کوچک اما پرهزینه سرزنش میکند و این خودگوییهای منفی، انرژی روانی لازم برای اصلاح رفتار را از بین میبرند. درک این موضوع که این تاخیرها ریشه در ساختار عصبی دارند، اولین گام برای ایجاد راهکارهای جبرانی و کاهش احساس شرم است.
اضطراب و افسردگی پنهان چگونه چرخه خریدهای هیجانی را تشدید میکنند؟
فشارهای ناشی از مشکلات مالی و قضاوتهای اجتماعی معمولا به شکلگیری احساسات منفی در افراد میانجامد. خرید کردن در این شرایط به عنوان یک مکانیسم مقابلهای برای تسکین موقت دردهای روانی عمل میکند. این چرخه معیوب در نهایت به وخامت بیشتر وضعیت اقتصادی و روانی منجر میگردد.
رابطه میان مدیریت مالی و سلامت روان یک رابطه دوطرفه و بسیار پیچیده است. شکستهای مکرر در پسانداز کردن و مواجهه با بدهیهای انباشته، بستر مناسبی برای رشد اضطراب فراهم میکنند. فردی که مدام نگران تماسهای بانکی یا پیامکهای اخطار است، در وضعیت برانگیختگی مزمن قرار میگیرد. این استرس مداوم، ظرفیت کارکردهای اجرایی مغز را بیش از پیش کاهش میدهد و تصمیمگیریهای منطقی را دشوارتر میسازد.
دور باطل شرم و تسکین
از سوی دیگر، احساس بیکفایتی در مدیریت زندگی روزمره میتواند به بروز نشانههای افسردگی منجر شود. احساس شرم ناشی از ناتوانی در کنترل هزینهها، یکی از سنگینترین بارهایی است که این افراد به دوش میکشند. در این نقطه تاریک، خرید کردن به عنوان یک مسکن روانی وارد عمل میشود. فرد برای فرار از احساسات دردناک خود، به فروشگاهها پناه میبرد تا برای چند دقیقه هم که شده، احساس ارزشمندی و توانمندی کند.
خرید تکانشی گاهی تلاشی است ناامیدانه برای پر کردن خلأیی که هرگز با اشیاء مادی پر نمیشود، بلکه نیازمند توجه و التیام روانی است.
شکستن این چرخه معیوب نیازمند آن است که فرد ابتدا احساسات زیربنایی خود را بشناسد. تا زمانی که اضطراب و شرم پنهان مورد پردازش قرار نگیرند، تلاشهای سطحی برای محدود کردن هزینهها معمولا با شکست مواجه میشوند. درمانگر در این مسیر به مراجع کمک میکند تا راههای سالمتری برای مواجهه با هیجانات منفی خود پیدا کند.
مقایسه الگوهای مالی در افراد دارای بیش فعالی و افراد نوروتیپیک
| رفتار مالی | الگوی رایج در بیش فعالی | الگوی رایج نوروتیپیک | دلیل عصبشناختی |
|---|---|---|---|
| خرید کردن | تکانشی و مبتنی بر پاداش فوری | برنامهریزی شده و مبتنی بر نیاز | نیاز به ترشح سریع دوپامین |
| پسانداز | دشوار، نامنظم و اغلب فراموش شده | مستمر و با هدفگذاری مشخص | نقص در آیندهنگری و حافظه کاری |
| پرداخت قبض | تاخیر تا لحظه آخر یا جریمه شدن | پرداخت در زمان مقرر | اهمالکاری در کارهای بدون پاداش |
| بودجهبندی | کسالتبار و غیرقابل اجرا | ابزاری برای کنترل هزینهها | ضعف در کارکردهای اجرایی مغز |
منبع: اقتباس از توصیفهای بالینی کتاب راهنمای مدیریت بیش فعالی بزرگسالان
چه راهکارهای عملی و بدون برچسبی برای کنترل تکانههای مالی وجود دارد؟
ایجاد موانع فیزیکی و زمانی میان میل به خرید و عمل پرداخت، یکی از موثرترین روشهای کنترل تکانه است. استفاده از حسابهای بانکی مجزا، حذف اطلاعات کارت از فروشگاههای آنلاین و تعیین دوره انتظار بیست و چهار ساعته میتواند به مدیریت بهتر منابع مالی کمک کند.
برای مدیریت مالی در حضور ویژگیهای بیش فعالی، تکیه بر اراده به تنهایی کافی نیست. سیستمهای مدیریت پول باید بر اساس واقعیتهای عصبشناختی فرد طراحی شوند، نه بر اساس توصیههای عمومی. هدف اصلی در اینجا، ایجاد اصطکاک در مسیر خریدهای تکانشی و سادهسازی فرایندهای ضروری مانند پرداخت قبضها است.
استراتژیهای ایجاد اصطکاک
یکی از بهترین راهها برای مهار تکانهها، طولانی کردن فاصله زمانی میان میل به خرید و نهایی کردن آن است. این تاخیر به بخش منطقی مغز (قشر پیشپیشانی) فرصت میدهد تا وارد عمل شود.
- قانون بیست و چهار ساعت: هر کالای غیرضروری که توجه شما را جلب میکند، باید حداقل یک شبانهروز در سبد خرید بماند. در بسیاری از موارد، میل شدید به خرید پس از خوابیدن فروکش میکند.
- حذف ذخیره خودکار: پاک کردن اطلاعات کارتهای بانکی از مرورگرها و اپلیکیشنها باعث میشود برای هر خرید مجبور به وارد کردن دستی اعداد باشید. همین زحمت کوچک، مانع بسیاری از خریدهای هیجانی میشود.
- سیستم دو حسابی: داشتن یک حساب اصلی برای هزینههای ثابت که کارت آن در خانه میماند، و یک حساب روزمره با موجودی محدود برای خریدهای جاری، از خالی شدن ناگهانی منابع مالی جلوگیری میکند.
علاوه بر این، خودکارسازی پرداختها (Automated payments) برای قبضها و اقساط، بار شناختی را از روی دوش حافظه کاری برمیدارد و از پرداخت مالیات بیش فعالی و جریمههای دیرکرد جلوگیری میکند.
نقش دارو و رواندرمانی در بهبود مدیریت مالی در بیش فعالی چیست؟
مداخلات دارویی و جلسات گفتاردرمانی میتوانند زیربنای زیستی و روانی رفتارهای تکانشی را اصلاح کنند. تنظیم شیمی مغز به کمک متخصصان بستری فراهم میآورد تا فرد بتواند مهارتهای جدیدی برای کنترل هیجانات خود بیاموزد و الگوهای مخرب مالی را به مرور زمان تغییر دهد.
مدیریت جامع الگوهای رفتاری مرتبط با بیش فعالی نیازمند یک رویکرد چندوجهی است. در بسیاری از موارد، دریافت خدمات روانپزشکی اولین گام برای ایجاد ثبات در سیستم عصبی محسوب میشود. داروها با تنظیم سطح انتقالدهندههای عصبی مانند دوپامین و نوراپینفرین، به بهبود تمرکز و کاهش تکانشگری کمک میکنند. تصمیمگیری درباره نوع و لزوم مصرف دارو صرفا بر عهده روانپزشک است و بر اساس شرایط بالینی هر فرد به صورت اختصاصی تجویز میشود.
تلفیق زیستشناسی و مهارتآموزی
با این حال، دارو به تنهایی مهارتهای مالی را آموزش نمیدهد. دارو تنها پنجرهای از تمرکز و آرامش را باز میکند تا فرد بتواند در جلسات تراپی فردی مشارکت فعال داشته باشد. در اتاق درمان، مراجع یاد میگیرد که چگونه محرکهای درونی و بیرونی که او را به سمت خریدهای هیجانی سوق میدهند، شناسایی کند.
درمانگر به مراجع کمک میکند تا باورهای ناکارآمد خود درباره پول و ارزش فردی را بازسازی کند. همچنین، تکنیکهای ذهنآگاهی و تنظیم هیجان که در جلسات آموخته میشوند، به فرد قدرت میدهند تا در لحظه هجوم تکانه خرید، مکث کرده و انتخابهای آگاهانهتری داشته باشد. این ترکیب از حمایت دارویی و روانشناختی، پایدارترین نتایج را در تغییر عادات مالی ایجاد میکند.
خانوادهها چگونه میتوانند بدون آسیب به عزت نفس به فرد دارای بیش فعالی کمک کنند؟
حمایت خانواده باید بر پایه درک متقابل و پرهیز از سرزنش بنا شود. ایجاد سیستمهای یادآوری مشترک و همراهی در برنامهریزیهای اقتصادی، بدون گرفتن استقلال فرد، به او احساس امنیت میدهد. این رویکرد همدلانه نقش مهمی در ترمیم تصویر ذهنی فرد از خودش ایفا میکند.
نقش شریک عاطفی یا اعضای خانواده در مدیریت چالشهای مالی بسیار حساس و تعیینکننده است. واکنشهای مبتنی بر سرزنش، تحقیر یا کنترلگری شدید، نه تنها به اصلاح رفتار کمک نمیکنند، بلکه با تخریب عزت نفس فرد، او را به سمت پنهانکاری مالی و خریدهای مخفیانه سوق میدهند. درک این موضوع که تکانشگری مالی یک چالش عصبشناختی است و نه یک انتخاب بدخواهانه، به خانوادهها کمک میکند تا نگاهی همدلانهتر داشته باشند.
مشارکت به جای کنترلگری
بهترین رویکرد برای خانوادهها، ایجاد یک سیستم مشارکتی است که در آن نقاط قوت هر دو طرف به کار گرفته شود. برای مثال، اگر فرد در پیگیری جزئیات قبضها مشکل دارد، شریک زندگی میتواند این بخش از وظایف را بر عهده بگیرد، در حالی که فرد دارای بیش فعالی مسئولیت کارهایی را بپذیرد که نیازمند خلاقیت یا انرژی فیزیکی بیشتری هستند.
برگزاری جلسات کوتاه و منظم هفتگی برای بررسی وضعیت مالی خانواده در یک فضای آرام و بدون قضاوت، میتواند از انباشته شدن مشکلات جلوگیری کند. هدف این است که فرد احساس کند در یک تیم قرار دارد، نه در جایگاه یک متهم. در مرکز تجربه زندگی، ما آمادهایم تا از طریق مسیر شروع تراپی شما را در بازیابی تسلط بر زندگی مالی و روانیتان همراهی کنیم.
- راسل بارکلی، اختلال نقص توجه و بیش فعالی در بزرگسالان: راهنمای بالینی، ۲۰۱۵
- ادوارد هالوول و جان رتی، تحویل دوپامین: شناخت و مدیریت بیش فعالی، ۲۰۲۱
- ملیسا اورلوف، تاثیر بیش فعالی بر ازدواج و روابط، ۲۰۱۰
- توماس براون، اختلال نقص توجه: سندرم ارزیابی نشده، ۲۰۱۳
پرسشهای پرتکرار
آیا خریدهای تکانشی همیشه نشانه بیش فعالی است؟
خیر، خریدهای تکانشی میتوانند ریشه در اضطراب، افسردگی یا حتی الگوهای تربیتی داشته باشند. تشخیص قطعی بیش فعالی تنها توسط متخصص و با بررسی جامع تاریخچه بالینی مراجع امکانپذیر است.
مالیات بیش فعالی (ADHD Tax) در مدیریت مالی به چه معناست؟
این اصطلاح به هزینههای پنهانی اشاره دارد که فرد به دلیل علائم بیش فعالی میپردازد. جریمههای دیرکرد، خرید مجدد وسایل گم شده و خریدهای هیجانی نمونههایی از این هزینهها هستند.
آیا داروهای بیش فعالی میتوانند مشکل پسانداز کردن را حل کنند؟
داروها با تنظیم انتقالدهندههای عصبی به بهبود تمرکز کمک میکنند، اما مهارتهای مالی باید از طریق آموزش و رواندرمانی آموخته شوند. تصمیمگیری دارویی فقط بر عهده روانپزشک است.
چگونه میتوانیم از خریدهای آنلاین هیجانی جلوگیری کنیم؟
حذف اطلاعات کارتهای بانکی از مرورگرها، پاک کردن برنامههای فروشگاهی از گوشی و اجرای قانون صبر بیست و چهار ساعته پیش از تایید نهایی سبد خرید، راهکارهای بسیار موثری هستند.
آیا سپردن مدیریت مالی به همسر در افراد دارای بیش فعالی کار درستی است؟
این کار میتواند استرس فرد را کاهش دهد، اما نباید به از بین رفتن استقلال او منجر شود. مشارکت در تصمیمگیریها همراه با تقسیم وظایف، بهترین رویکرد در روابط زوجین است.
چرا افراد دارای بیش فعالی بودجهبندی را رها میکنند؟
بودجهبندی نیازمند پیگیری مستمر و توجه به جزئیات است که برای سیستم اجرایی مغز خستهکننده به نظر میرسد. استفاده از روشهای بصری و سادهتر میتواند این مشکل را کاهش دهد.
 اگر این متن شبیه حال شماست
درمانگرهای فارسیزبان تجربه، آنلاین و از هر جای دنیا، کنار شما هستند. اولین قدم یک جلسهٔ معارفه است.